PT Tidak Beroperasi Bukan Berarti Bebeas Kewajiban: Ini Yang Perlu Anda Lakukan!
Oleh: Shari S. Warisman
Pengantar
Banyak pengusaha menyangka bahwa ketika bisnis berhenti berjalan, semua urusan hukum perusahaan turut berhenti. Kantor tutup, rekening bank tidak bergerak, tidak ada transaksi, tidak ada karyawan seolah PT itu sudah tidak ada. Anggapan ini keliru secara hukum, dan kekeliruan ini bisa berbuah masalah yang jauh lebih besar dari yang dibayangkan.
Di Indonesia, sebuah Perseroan Terbatas (PT) yang telah berdiri secara sah tetap diakui sebagai subjek hukum yang hidup selama belum dibubarkan secara resmi melalui prosedur yang diatur dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT) beserta perubahannya dalam Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja. Tidak ada mekanisme 'PT otomatis mati' hanya karena tidak beroperasi.
Dalam praktik, PT yang tidak beroperasi sering disebut PT dorman atau PT tidak aktif. Istilah ini tidak dikenal secara resmi dalam perundang-undangan Indonesia, namun kondisinya nyata: ribuan PT berdiri di atas kertas terdaftar di Kementerian Hukum (AHU), memiliki NPWP aktif, memiliki Nomor Induk Berusaha (NIB) di sistem OSS namun sudah bertahun-tahun tidak menjalankan kegiatan usaha apa pun.
Masalahnya: seluruh kewajiban hukum yang melekat pada PT tersebut tidak ikut 'tidur'. Pelaporan pajak, penyelenggaraan RUPS, penyampaian laporan keuangan, laporan kegiatan penanaman modal, hingga pembaruan data OSS semuanya tetap harus dipenuhi, dengan atau tanpa adanya transaksi. Dan jika diabaikan, sanksinya bisa menumpuk hingga menyulitkan saat pemilik ingin mengaktifkan kembali atau justru membubarkan PT tersebut secara sah.
Artikel ini mengurai secara tuntas kewajiban hukum apa saja yang tetap berlaku bagi PT yang tidak beroperasi, konsekuensi hukum dari kelalaian, dan langkah-langkah yang perlu diambil baik untuk mempertahankan status legal PT maupun untuk membubarkannya secara resmi.
Dasar Hukum
Pemahaman tentang mengapa PT tidak beroperasi tetap memiliki kewajiban hukum harus dimulai dari konstruksi yuridis PT itu sendiri sebagai badan hukum.
A. PT sebagai Subjek Hukum Mandiri
Berdasarkan Pasal 1 angka 1 UU No. 40 Tahun 2007 tentang Perseroan Terbatas, PT adalah badan hukum yang merupakan persekutuan modal, didirikan berdasarkan perjanjian, melakukan kegiatan usaha dengan modal dasar yang seluruhnya terbagi dalam saham, dan memenuhi persyaratan yang ditetapkan dalam undang-undang. Frasa kunci di sini adalah 'badan hukum' status yang hanya berakhir melalui prosedur pembubaran yang sah, bukan melalui tidak aktifnya kegiatan usaha
Pasal 142 ayat (1) UU PT mengatur secara limitatif bahwa PT hanya dapat dibubarkan berdasarkan: (a) keputusan RUPS; (b) jangka waktu berdirinya yang ditetapkan dalam anggaran dasar telah berakhir; (c) penetapan pengadilan; (d) dicabutnya izin usaha PT sehingga mewajibkan PT melakukan likuidasi; atau (e) harta pailit PT yang telah dinyatakan pailit berada dalam keadaan insolvensi. Di luar kelima kondisi tersebut, PT tetap eksis sebagai badan hukum, termasuk segala hak dan kewajibannya.
B. Kewajiban Perpajakan Tidak Bergantung pada Aktivitas Usaha
Dalam sistem perpajakan Indonesia yang menganut prinsip self-assessment, kewajiban pelaporan pajak melekat pada status terdaftarnya seorang wajib pajak — bukan pada ada atau tidaknya penghasilan. Hal ini ditegaskan dalam Pasal 3 ayat (1) Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana terakhir diubah dengan UU HPP: setiap wajib pajak yang telah mendapatkan Nomor Pokok Wajib Pajak (NPWP) wajib mengisi dan menyampaikan Surat Pemberitahuan (SPT) dengan benar, lengkap, dan jelas.
Dengan demikian, selama NPWP PT belum dicabut secara resmi oleh Direktorat Jenderal Pajak (DJP), kewajiban pelaporan SPT baik Tahunan maupun Masa tetap berlaku meskipun tidak ada satu pun transaksi yang terjadi. Laporan dapat diisi dengan nilai nihil, namun tetap harus disampaikan tepat waktu.
C. Kewajiban Tata Kelola Korporasi Tetap Berlaku
Pasal 78 ayat (1) UU PT mewajibkan Direksi untuk menyelenggarakan RUPS Tahunan paling lambat 6 bulan setelah tahun buku berakhir. Kewajiban ini tidak dikecualikan untuk PT yang tidak beroperasi. Demikian pula kewajiban penyusunan laporan keuangan sebagaimana diatur dalam Pasal 66 UU PT, yang wajib disampaikan kepada RUPS dan kini juga wajib dilaporkan ke Kementerian Hukum melalui SABH berdasarkan Permenkum No. 49 Tahun 2025. Kelalaian dalam kewajiban tata kelola ini berpotensi menimbulkan tanggung jawab pribadi bagi Direksi berdasarkan Pasal 97 ayat (3) UU PT.
Enam Kewajiban yang Tetap Berlaku Meski PT Tidak Beroperasi
Berikut adalah rangkuman kewajiban utama yang tidak gugur hanya karena PT berhenti beroperasi, disertai dasar hukumnya:
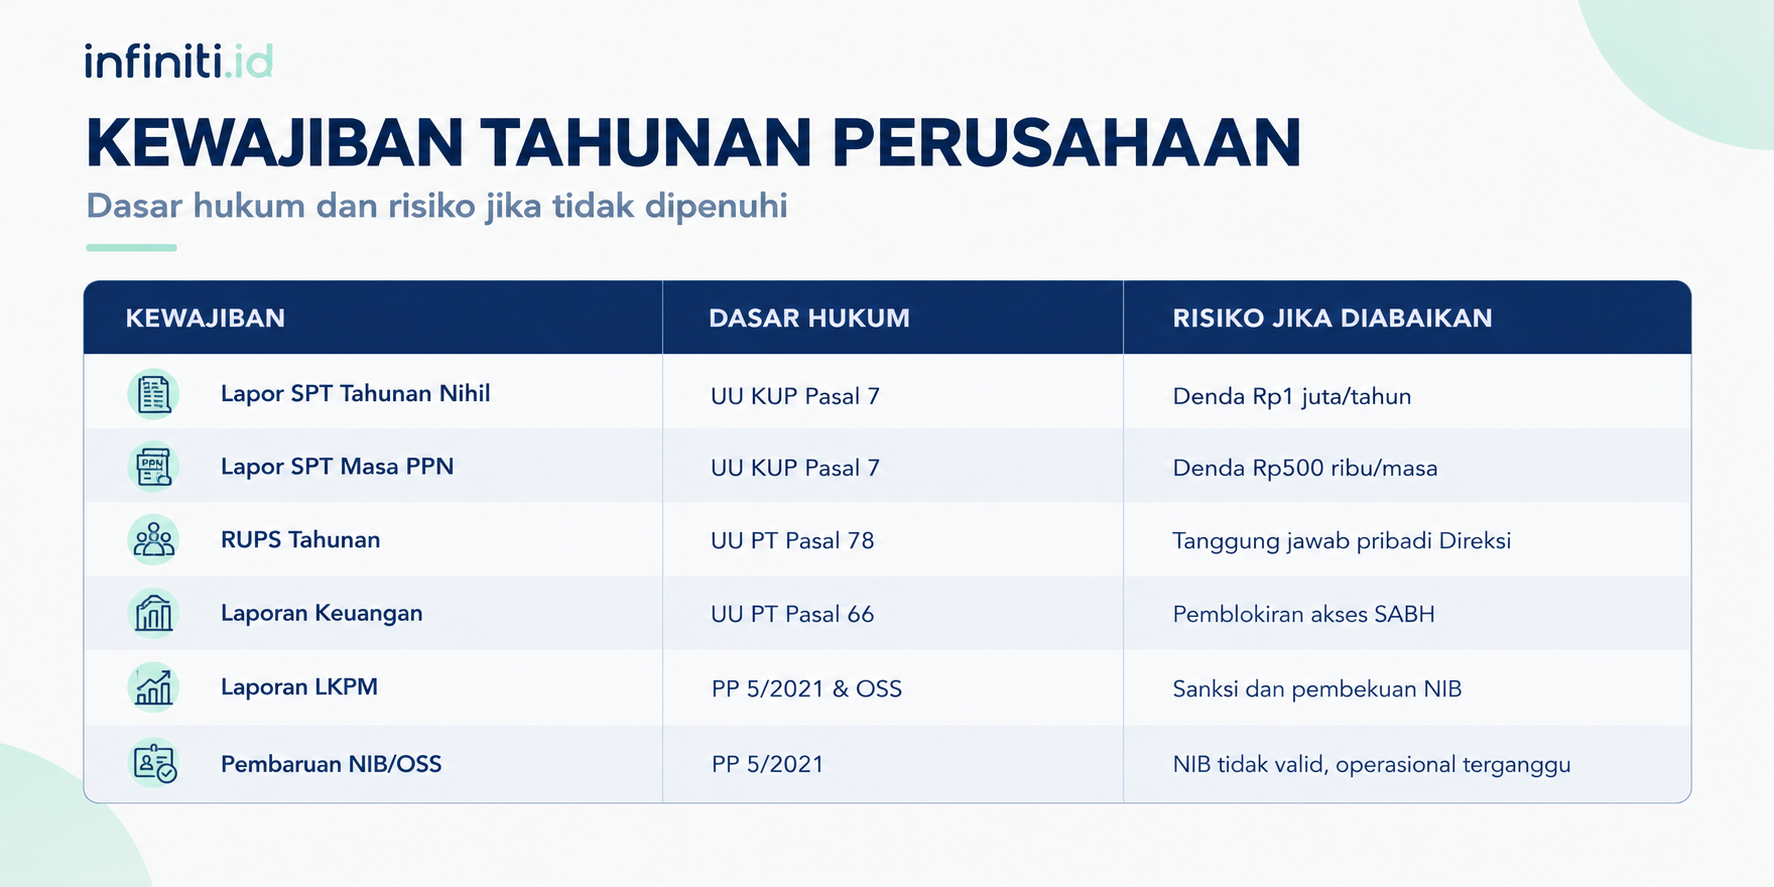
Tabel di atas bukan daftar yang bersifat eksklusif. Bergantung pada sektor usaha, PT tertentu mungkin memiliki kewajiban pelaporan tambahan kepada otoritas sektoral seperti OJK, Kementerian Perdagangan, atau Kementerian Tenaga Kerja. Pemeriksaan menyeluruh atas seluruh kewajiban yang melekat pada PT spesifik sangat disarankan sebelum memutuskan tindakan apa yang akan diambil.
Risiko Hukum yang Mengintai PT Dorman
Membiarkan PT dalam kondisi tidak beroperasi tanpa mengurus kewajiban administratifnya adalah pilihan yang tampak murah jangka pendek, namun bisa berujung pada biaya yang jauh lebih besar di kemudian hari. Berikut adalah risiko-risiko utama yang perlu diwaspadai:
- Akumulasi Denda Pajak
Berdasarkan Pasal 7 UU KUP, keterlambatan penyampaian SPT Tahunan PPh Badan dikenai sanksi administrasi berupa denda sebesar Rp1.000.000 (satu juta rupiah) per tahun pajak. Keterlambatan SPT Masa PPN dikenai denda sebesar Rp500.000 per masa pajak. Jika PT tidak beroperasi selama 5 tahun dan tidak pernah menyampaikan SPT serta terdaftar sebagai PKP, akumulasi denda pajaknya saja bisa mencapai puluhan juta rupiah bahkan sebelum ada pemeriksaan pajak yang lebih mendalam. - Pemblokiran Akses SABH dan AHU
Sejak berlakunya Permenkum No. 49 Tahun 2025 tentang tata cara pendirian, perubahan, dan pembubaran PT, ketidakpatuhan administratif dapat berujung pada penghentian akses ke Sistem Administrasi Badan Hukum (SABH). Ketika akses SABH terblokir, PT tidak dapat memproses perubahan data apa pun — termasuk perubahan pengurus, perubahan modal, maupun proses pembubaran itu sendiri. Paradoksnya, PT yang ingin dibubarkan justru tidak bisa melakukannya karena akses sistem terblokir akibat kewajiban yang tidak dipenuhi. - NIB Terancam Dicabut
Berdasarkan Peraturan Pemerintah Nomor 5 Tahun 2021 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko, Nomor Induk Berusaha (NIB) dapat dibekukan atau dicabut apabila pelaku usaha tidak memenuhi kewajiban pelaporan OSS, termasuk Laporan Kegiatan Penanaman Modal (LKPM). PT yang tidak melaporkan LKPM selama dua periode berturut-turut atau lebih dapat dikenai sanksi peringatan hingga pembekuan NIB. Tanpa NIB yang aktif, PT secara efektif lumpuh dari sisi perizinan dan tidak dapat melakukan kegiatan usaha apa pun, bahkan jika pemiliknya suatu saat hendak mengaktifkan PT tersebut kembali. - Tanggung Jawab Pribadi Direksi
Pasal 97 ayat (3) UU PT mengatur bahwa setiap anggota Direksi bertanggung jawab penuh secara pribadi atas kerugian PT apabila yang bersangkutan bersalah atau lalai menjalankan tugasnya. Kelalaian dalam memenuhi kewajiban administratif PT meskipun PT tidak beroperasi dapat dikategorikan sebagai kelalaian dalam menjalankan tugas kepengurusan. Dalam konteks ini, pemilik yang merangkap sebagai Direktur perlu memahami bahwa 'meninggalkan' PT begitu saja tanpa prosedur resmi bukan hanya masalah administratif, melainkan berpotensi menjadi masalah pertanggungjawaban hukum pribadi.
Perhatian Penting:
Perhatian Penting: PT yang dibiarkan tidak aktif selama 3 tahun atau lebih tanpa kegiatan usaha dapat dibubarkan berdasarkan penetapan Pengadilan Negeri sesuai Pasal 142 ayat (1) huruf c UU PT. Kondisi ini dapat dipicu oleh laporan dari pihak ketiga, termasuk kreditur atau bahkan otoritas pajak.
Dua Pilihan Strategis: Dormankan atau Bubarkan?
Ketika PT sudah tidak beroperasi, pemilik pada dasarnya dihadapkan pada dua pilihan strategis, masing-masing dengan konsekuensi dan prosedur yang berbeda. Pemilihan yang tepat bergantung pada rencana bisnis jangka panjang, kondisi keuangan PT, dan kemampuan pemilik untuk memenuhi kewajiban yang melekat.
A. Mempertahankan Status Legal (PT Dorman yang patuh)
Pilihan ini cocok apabila pemilik masih berencana mengaktifkan kembali PT di masa mendatang, baik untuk proyek baru, kerja sama bisnis, atau pertimbangan strategis lainnya. PT dorman yang dikelola dengan benar tetap mempertahankan status badan hukumnya, historis legalitasnya, dan semua izin yang sudah ada sehingga proses reaktivasi jauh lebih mudah dibandingkan mendirikan PT baru dari nol.
Syaratnya: seluruh kewajiban administratif harus tetap dipenuhi. Artinya, SPT Tahunan dan Masa tetap dilaporkan (meski nihil), RUPS Tahunan tetap diselenggarakan, laporan keuangan tetap disusun, LKPM tetap dilaporkan, dan data OSS tetap diperbarui. Ini memang membutuhkan biaya dan effort rutin, namun jauh lebih murah dibandingkan menanggung sanksi akumulatif atau biaya reaktivasi yang kompleks.
B. Pembubaran Resmi (Likuidasi)
Apabila pemilik sudah memutuskan bahwa PT tidak akan digunakan lagi, pembubaran resmi adalah satu-satunya cara untuk benar-benar mengakhiri seluruh kewajiban hukum PT. Berdasarkan Pasal 142 hingga Pasal 152 UU PT, prosedur pembubaran PT yang diawali dengan keputusan RUPS mencakup tahapan: (1) penyelenggaraan RUPS pembubaran; (2) pembuatan akta notaris pembubaran; (3) pengurusan Surat Keputusan (SK) Menteri Hukum mengenai pembubaran; (4) penunjukan likuidator; (5) pengumuman pembubaran dalam Berita Negara dan media massa; (6) penyelesaian kewajiban kepada kreditur; (7) pencabutan NPWP dan NIB; serta (8) pendaftaran berakhirnya status badan hukum di AHU.
Proses pembubaran memang membutuhkan waktu normalnya lebih dari 6 bulan hingga lebih dari satu tahun bergantung pada kompleksitas audit pajak dan penyelesaian kewajiban namun hasilnya adalah kepastian hukum yang bersih: tidak ada lagi kewajiban apa pun yang melekat pada PT tersebut.
Langkah Konkret: Jika Memilih Mempertahankan PT
Jika Anda memutuskan untuk mempertahankan PT dalam kondisi dorman sambil menunggu peluang bisnis berikutnya, berikut adalah langkah-langkah minimum yang wajib dilakukan setiap tahun:
- Lapor SPT Tahunan PPh Badan (Nihil) Disampaikan paling lambat akhir April untuk tahun pajak sebelumnya. Meski tidak ada penghasilan, SPT tetap wajib disampaikan dengan nilai nihil melalui DJP Online.
- Lapor SPT Masa PPN (Jika PKP) Jika PT terdaftar sebagai Pengusaha Kena Pajak (PKP), SPT Masa PPN tetap wajib disampaikan setiap bulan, meski nihil, paling lambat akhir bulan berikutnya sesuai Pasal 7 UU KUP.
- Selenggarakan RUPS Tahunan Pasal 78 UU PT mewajibkan RUPS Tahunan paling lambat 6 bulan setelah tahun buku berakhir. RUPS dapat dilakukan secara sirkuler (tanpa pertemuan fisik) selama seluruh pemegang saham menyetujui secara tertulis sesuai Pasal 91 UU PT.
- Susun Laporan Keuangan Laporan keuangan tahunan tetap wajib disusun dan disetujui dalam RUPS, kini juga wajib dilaporkan ke Kementerian Hukum melalui SABH berdasarkan Permenkum 49/2025 dalam 30 hari setelah akta RUPS ditandatangani notaris.
- Sampaikan LKPM (Jika Berlaku) Bagi PT di atas skala usaha mikro, LKPM wajib dilaporkan per kuartal melalui sistem OSS, meski tidak ada kegiatan investasi yang dilakukan. Laporan dapat diisi dengan keterangan nihil.
- Perbarui Data OSS/NIB Pastikan profil usaha di sistem OSS mencerminkan kondisi terkini. Jika ada perubahan data pengurus atau alamat, segera perbarui agar tidak terjadi inkonsistensi data yang dapat memicu sanksi.
Langkah Konkret: Jika Memilih Membubarkan PT
Jika keputusan sudah bulat untuk menutup PT secara permanen, berikut adalah tahapan prosedur pembubaran berdasarkan UU PT Pasal 142–152 yang perlu ditempuh secara berurutan:
1. Audit Kepatuhan Menyeluruh Lakukan pemeriksaan atas seluruh kewajiban yang belum dipenuhi: tunggakan SPT, status NIB, kewajiban LKPM, utang kepada kreditur, dan kewajiban ketenagakerjaan. Ini adalah langkah paling kritis karena menentukan kompleksitas dan biaya proses pembubaran.
2. Penuhi Seluruh Kewajiban Tertunggak Lunasi atau selesaikan seluruh kewajiban yang ditemukan dalam audit, termasuk denda pajak, sebelum memulai proses pembubaran formal. Kantor Pajak tidak akan menerbitkan Surat Keterangan Bebas Pajak (SKB) sebelum semua kewajiban pajak diselesaikan.
3. Selenggarakan RUPS Pembubaran Keputusan pembubaran PT harus diambil dalam RUPS yang memenuhi kuorum dan persyaratan pengambilan keputusan sebagaimana diatur dalam anggaran dasar dan Pasal 87–90 UU PT.
4. Buat Akta Notaris Pembubaran Keputusan RUPS pembubaran dituangkan dalam akta otentik yang dibuat oleh notaris.
5. Tunjuk Likuidator dan Urus SK Menteri Akta pembubaran disampaikan ke Kementerian Hukum melalui notaris untuk memperoleh SK Menteri yang menyatakan PT dalam proses likuidasi.
6. Umumkan Pembubaran Berdasarkan Pasal 147 UU PT, likuidator wajib mengumumkan pembubaran dalam Berita Negara Republik Indonesia dan minimal satu surat kabar harian dalam jangka waktu 30 hari sejak pembubaran diputuskan.
7. Selesaikan Kewajiban kepada Kreditur Seluruh utang dan kewajiban kepada pihak ketiga harus diselesaikan dalam proses likuidasi.
8. Cabut NPWP, NIB, dan Daftarkan Berakhirnya Badan Hukum Langkah final meliputi pencabutan NPWP di DJP, penutupan NIB di OSS, dan pendaftaran berakhirnya status badan hukum di sistem AHU Kemenkumham.
Ingin Mengaktifkan Kembali PT? Ini Prosedurnya
Tidak semua pemilik PT dorman ingin membubarkan perusahaannya. Ada kalanya PT yang sudah lama tidak aktif ingin dihidupkan kembali karena ada peluang bisnis baru, kebutuhan investor, atau alasan strategis lainnya. Proses reaktivasi PT dorman berbeda dengan mendirikan PT baru, namun tidak otomatis mudah terutama jika selama periode dorman terdapat kewajiban yang tidak dipenuhi.
Langkah pertama dan terpenting adalah melakukan audit kepatuhan menyeluruh untuk memetakan seluruh kewajiban yang tertunggak. Mulai dari SPT yang belum dilaporkan, status NIB di OSS, kelengkapan dokumen organ perseroan (apakah ada Direksi atau Komisaris yang masa jabatannya sudah berakhir), hingga apakah Anggaran Dasar PT masih sesuai dengan ketentuan hukum yang berlaku saat ini.
Setelah seluruh tunggakan diselesaikan, langkah reaktivasi meliputi: (1) penyelenggaraan RUPS untuk menegaskan kembali kegiatan usaha yang akan dijalankan; (2) pembaruan data di AHU Kemenkumham jika ada perubahan Direksi atau Komisaris; (3) reaktivasi NIB di sistem OSS; (4) pengaktifan kembali NPWP di KPP terdaftar; dan (5) pengurusan izin-izin sektoral yang diperlukan sesuai bidang usaha yang akan dijalankan. Seluruh proses ini idealnya didampingi oleh konsultan hukum atau notaris yang memahami persyaratan lintas instansi agar tidak ada langkah yang terlewat.
Tips Penting:
Jika anggaran dasar PT Anda dibuat sebelum tahun 2007 atau belum disesuaikan dengan UU Cipta Kerja, penyesuaian anggaran dasar harus dilakukan terlebih dahulu sebelum sistem AHU dapat menerima pembaruan data PT Anda. Libatkan notaris sejak langkah pertama untuk memastikan kelengkapan ini.
Checklist Kepatuhan PT Tidak Aktif
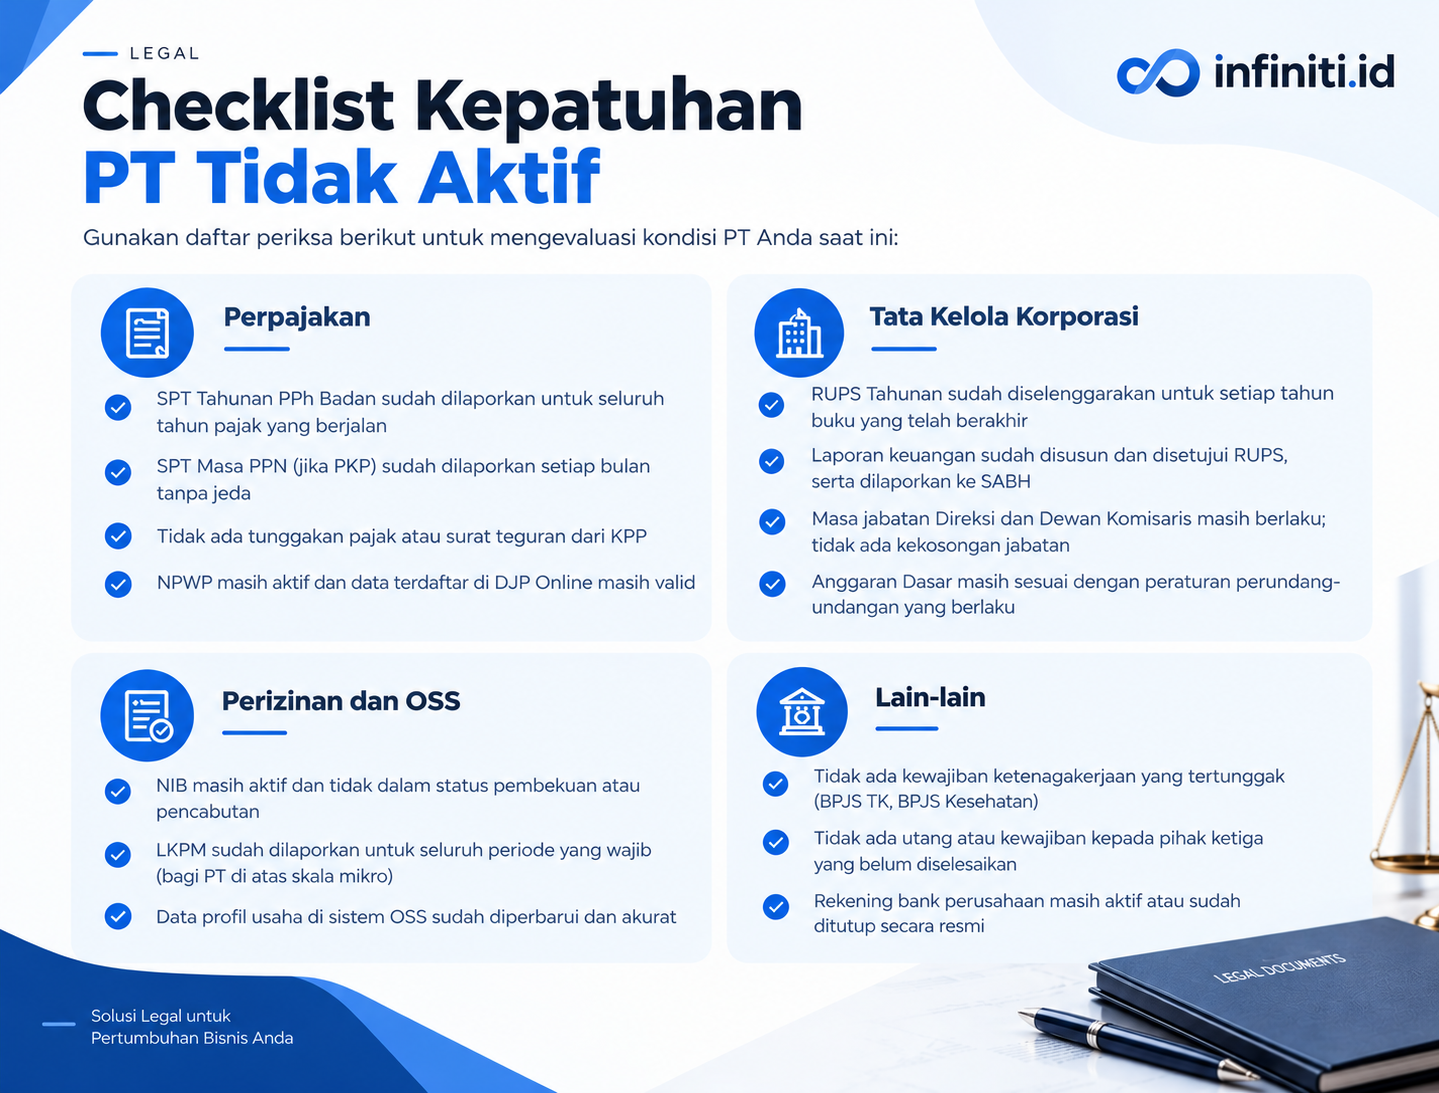
Gunakan daftar periksa berikut untuk mengevaluasi kondisi PT Anda saat ini:
Perpajakan
- SPT Tahunan PPh Badan sudah dilaporkan untuk seluruh tahun pajak yang berjalan
- SPT Masa PPN (jika PKP) sudah dilaporkan setiap bulan tanpa jeda
- Tidak ada tunggakan pajak atau surat teguran dari KPP
- NPWP masih aktif dan data terdaftar di DJP Online masih valid
Tata Kelola Korporasi
- RUPS Tahunan sudah diselenggarakan untuk setiap tahun buku yang telah berakhir
- Laporan keuangan sudah disusun dan disetujui RUPS, serta dilaporkan ke SABH
- Masa jabatan Direksi dan Dewan Komisaris masih berlaku; tidak ada kekosongan jabatan
- Anggaran Dasar masih sesuai dengan peraturan perundang-undangan yang berlaku
Perizinan dan OSS
- NIB masih aktif dan tidak dalam status pembekuan atau pencabutan
- LKPM sudah dilaporkan untuk seluruh periode yang wajib (bagi PT di atas skala mikro)
- Data profil usaha di sistem OSS sudah diperbarui dan akurat
Lain-lain
- Tidak ada kewajiban ketenagakerjaan yang tertunggak (BPJS TK, BPJS Kesehatan)
- Tidak ada utang atau kewajiban kepada pihak ketiga yang belum diselesaikan
- Rekening bank perusahaan masih aktif atau sudah ditutup secara resmi
FAQ
Apakah PT yang tidak pernah beroperasi sejak didirikan tetap punya kewajiban pajak?
Ya. Kewajiban pelaporan SPT melekat sejak PT terdaftar dan memiliki NPWP, bukan sejak mulai beroperasi. PT yang baru berdiri namun belum pernah melakukan satu pun transaksi pun tetap wajib menyampaikan SPT Tahunan PPh Badan dengan nilai nihil. Keterlambatan tetap dikenai denda sebesar Rp1.000.000 per tahun pajak berdasarkan Pasal 7 UU KUP.
Apakah pemilik PT dorman bisa dikenai sanksi pidana atas kelalaian administratif?
Sanksi utama yang melekat pada kelalaian administratif PT (tidak lapor SPT, tidak selenggarakan RUPS) bersifat administratif dan perdata. Namun, dalam kondisi tertentu misalnya jika kelalaian administratif terbukti merupakan bagian dari skema penghindaran pajak atau penipuan terhadap kreditur unsur pidana dapat terpenuhi berdasarkan UU KUP maupun KUHP. Tanggung jawab pidana ini dapat menyasar Direksi secara pribadi berdasarkan prinsip pertanggungjawaban pengurus dalam hukum korporasi.
Berapa lama proses pembubaran PT yang tidak beroperasi?
Durasi proses pembubaran PT sangat bergantung pada kondisi kepatuhan PT saat proses dimulai. Jika seluruh kewajiban pajak sudah tertib dan tidak ada sengketa, proses pembubaran dapat diselesaikan dalam kisaran 6–12 bulan. Namun, jika terdapat tunggakan pajak yang signifikan, audit pajak yang memakan waktu lama, atau sengketa dengan kreditur, prosesnya bisa memakan waktu lebih dari satu tahun. Kesiapan dokumen dan didampingi oleh konsultan hukum yang berpengalaman adalah faktor terbesar yang memengaruhi efisiensi waktu.
Apakah RUPS Tahunan bisa dilakukan secara sederhana tanpa pertemuan fisik?
Ya. Berdasarkan Pasal 91 UU PT, RUPS dapat dilakukan tanpa pertemuan fisik (sirkuler) apabila semua pemegang saham menyetujui cara pengambilan keputusan tersebut dan menyetujui usul yang diajukan secara tertulis dengan menandatangani usul tersebut. Namun, sejak berlakunya Permenkum 49/2025, persetujuan atas laporan tahunan yang diambil dalam RUPS harus dituangkan dalam akta notaris dan dilaporkan ke SABH dalam 30 hari. Konsultasikan dengan notaris untuk memastikan tata cara yang benar.
Apakah lebih baik membiarkan PT dorman atau langsung membubarkannya?
Jawabannya tergantung pada dua faktor utama: apakah PT masih akan digunakan di masa depan, dan apakah pemilik mampu memenuhi seluruh kewajiban administratif rutin selama PT dorman. Jika tidak ada rencana untuk menggunakan PT kembali, pembubaran adalah solusi yang lebih bersih dan lebih pasti secara hukum — meskipun prosesnya lebih panjang. Membiarkan PT dorman tanpa memenuhi kewajiban adalah pilihan terburuk karena sanksi terus menumpuk tanpa manfaat yang diperoleh.
Penutup
Apakah PT Anda tidak beroperasi dan butuh solusi? Tim profesional infiniti.id siap membantu:
- Audit kepatuhan PT dorman (pajak, OSS, NIB, LKPM, tata kelola)
- Pengurusan SPT nihil dan pemulihan status pajak
- Pembubaran PT secara resmi — dari akta notaris hingga SK Menteri
- Reaktivasi PT — dari pembenahan dokumen hingga NIB baru
- Pendirian PT baru jika Anda membutuhkan entitas hukum yang bersih
Jangan tunggu sampai masalah semakin besar. Konsultasikan kondisi PT Anda sekarang di infiniti.id
Penulis
Shari S. WarismanShari adalah Partner Legal di Infiniti. Memiliki banyak pengalaman dalam pendirian badan usaha khususnya market entry solution di Indonesia. Shari bertanggung jawab atas operasional Divisi Legal untuk memberikan pelayanan terbaik.
Ketentuan Pengutipan Website
Apabila kamu ingin mengutip tulisan dari Infiniti kamu bisa atribut penulisan sumber dengan format dibawah ini:
⬇️ ⬇️ Copy paste ⬇️ ⬇️
Shari S. Warisman. "PT Tidak Beroperasi Bukan Berarti Bebeas Kewajiban: Ini Yang Perlu Anda Lakukan!". Infiniti Blog [tanggal kamu akses]. https://infiniti.id/blog/legal/pt-tidak-beroperasi-kewajiban-hukum-dorman

Superapp Bisnis #1 di Indonesia | Layanan Bisnis Super Lengkap: sewa office, layanan legalitas, layanan tax & accounting, layanan digital serta apps
Virtual Office Murah
Dengan Rp 2.3 juta / tahun, kamu bisa bebas meeting semua lokasi
Jakarta Utara | Jakarta Selatan | Jakarta Barat | Jakarta Pusat (NEW 2022)
 3106++ Review
Avg 4.9 of 5